Domain außenprüfung.de kaufen?
Wir ziehen mit dem Projekt
außenprüfung.de um.
Sind Sie am Kauf der Domain
außenprüfung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain außenprüfung.de kaufen?
Ist es zulässig, zuzugeben, dass man in einer Prüfung gespickt hat?
Es ist wichtig, ehrlich zu sein und die Konsequenzen für das eigene Handeln zu akzeptieren. Wenn man beim Spicken erwischt wurde, ist es ratsam, die Verantwortung zu übernehmen und die Konsequenzen zu akzeptieren. Es ist jedoch auch wichtig, aus diesem Fehler zu lernen und in Zukunft ehrlich zu sein. **
Sind Ausbildungsaufgaben zulässig?
Ja, Ausbildungsaufgaben sind zulässig. Sie dienen dazu, das erlernte Wissen und die Fähigkeiten in der Praxis anzuwenden und zu vertiefen. Ausbildungsaufgaben können beispielsweise in Form von Übungen, Projekten oder Praktika gestellt werden. **


Ähnliche Suchbegriffe für Zulässig
Top-Angebote
Produkte zum Begriff Zulässig:
-
Harle, Georg: Die moderne BetriebsprüfungDie moderne Betriebsprüfung , Am Beispiel des Ablaufs einer Prüfung zeigt dieses Buch konkret auf, wie eine "moderne Betriebsprüfung" optimal vorbereitet und gestaltet wird. Mit zahlreichen Beispielen zeigen die Autoren ¿wie eine Prüfung vorbereitet sein sollte, welche Unterlagen zur Verfügung gestellt werden müssen, wie diese Unterlagen aufbereitet sein sollten und welche Daten für die "digitale" Betriebsprüfung relevant sind und wie diese bereitgestellt werden müssen. Zusätzlich erhalten Sie einen fundierten Einblick in die Prüfmethoden, wie graphischer Reihenvergleich, Strukturanalyse, Chi-Quadrat-Test oder Benford¿s Law. Dieses Thema wird durch ein Kapitel über die häufig eingesetzte summarische Risikoprüfung (SRP) und die hierzu online bereitgestellten Arbeitshilfen abgerundet. Darüber hinaus befassen sich die Autoren erstmalig mit dem Thema "Massendatenanalyse und Visualisierung". ¿Die aktualisierte Neuauflage beinhaltet u.a. das Gesetz zur Modernisierung der Betriebsprüfung. Neu ist auch eine Darstellung der verschiedenen Fachprüfungen in der Finanzverwaltung. Außerdem ist online eine ausführliche Übersicht der Sperrfristen im Steuerrecht und zum internationalen Datenaustausch enthalten. Inklusive Online-Version und "Frag das Buch!" KI Recherche. Mit "Frag das Buch!" nutzen Sie NWB KIRA jetzt auch in Online-Büchern. Damit können Sie jetzt gezielt in der Online-Version dieses Werks mit der KI Recherche-Assistenz von NWB arbeiten. Mit der Chat-Funktion erhalten Sie direkt eine Antwort auf Ihre steuerliche Fachfrage. Bei Bedarf können Sie den Chat vertiefen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 5., aktualisierte und erweiterte Auflage. Online-Version + Zusatz-Downloads inklusive., Erscheinungsjahr: 20231127, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Harle, Georg~Nüdling, Lars~Olles, Uwe, Edition: NED, Auflage: 23005, Auflage/Ausgabe: 5., aktualisierte und erweiterte Auflage. Online-Version + Zusatz-Downloads inklusive, Seitenzahl/Blattzahl: 500, Keyword: digitale Betriebsprüfung; Personaleinsatz; Risikomanagement; EDV; Ablauf; Umsetzung; Prüfungsfelder; Finanzverwaltung; Reihenvergleich; Strukturanalyse; Chi-Quadrat-Test; Benford´s Law; Nachbereitung; Prüfungsanordnung; Vorbereitung; Durchführung; Strafrecht; Geldwäsche; Schwarzgeld; Betriebsprüfung Durchführung; Betriebsprüfung Mitwirkungspflichten; Betriebsprüfung Vorbereitung; Steuerfahndung; Mitwirkungspflichten, Fachschema: Betriebsprüfung~KMU - Kleine und mittelständische Unternehmen~Rechnungswesen~Steuergesetz~Steuerrecht - Steuergesetz~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Region: Deutschland, Bildungszweck: für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~Wirtschaftsprüferexamen (Deutschland), Warengruppe: HC/Steuern, Fachkategorie: Kleine Unternehmen und Selbständige, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: 500, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Blätteranzahl: 500 Blätter, Länge: 148, Breite: 210, Höhe: 28, Gewicht: 672, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000060163001 V14550-978-3-482-649- B0000060163002 V14550-978-3-482-649-2, Vorgänger: 2689861, Vorgänger EAN: 9783482649745 9783482649738 9783482649721 9783482649714, Alternatives Format EAN: 9783482629754, eBook EAN: 9783482629754, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
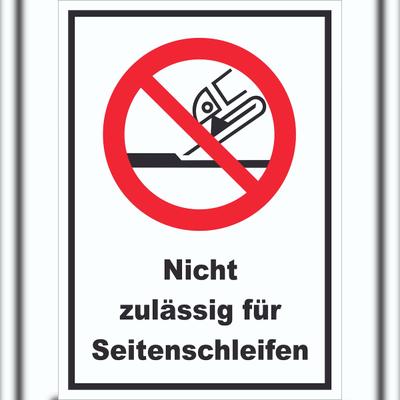
HB-Druck Nicht zulässig für Seitenschleifen Schild A6 (105x148mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...9,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Nicht zulässig für Seitenschleifen Schild A5 (148x210mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...12,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Nicht zulässig für Seitenschleifen Schild A4 (210x297mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...15,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Sind Bearbeitungsgebühren zulässig?
Sind Bearbeitungsgebühren zulässig? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Vertragsrecht und den geltenden Gesetzen in einem bestimmten Land. In einigen Ländern sind Bearbeitungsgebühren für bestimmte Dienstleistungen oder Produkte gesetzlich verboten, während sie in anderen Fällen erlaubt sein können. Es ist wichtig, die Vertragsbedingungen und die rechtlichen Rahmenbedingungen genau zu prüfen, um festzustellen, ob Bearbeitungsgebühren zulässig sind. Im Zweifelsfall kann es hilfreich sein, rechtlichen Rat einzuholen, um sicherzustellen, dass man keine unzulässigen Gebühren zahlt. **
-
Sind Allwetterreifen zulässig?
Sind Allwetterreifen zulässig? Ja, Allwetterreifen sind in Deutschland grundsätzlich zulässig und können das ganze Jahr über gefahren werden. Sie vereinen die Eigenschaften von Sommer- und Winterreifen und sind daher eine praktische Alternative für Autofahrer, die nicht saisonal wechseln möchten. Allerdings sollten Autofahrer beachten, dass Allwetterreifen nicht in allen Ländern Europas zugelassen sind und je nach Witterungsbedingungen nicht die gleiche Leistung wie spezielle Sommer- oder Winterreifen bieten können. Es ist ratsam, sich vor dem Kauf von Allwetterreifen über die gesetzlichen Bestimmungen und Empfehlungen in dem jeweiligen Land zu informieren, in dem man fährt. **
-
Ist Mischbereifung zulässig?
Ist Mischbereifung zulässig? Mischbereifung, also die Verwendung von Reifen unterschiedlicher Hersteller, Profile oder Größen auf einem Fahrzeug, ist in den meisten Ländern nicht zulässig. Dies liegt daran, dass unterschiedliche Reifen unterschiedliche Eigenschaften haben und sich dies negativ auf das Fahrverhalten auswirken kann. Zudem kann es zu einem ungleichmäßigen Verschleiß der Reifen führen. Es ist daher ratsam, immer die Empfehlungen des Fahrzeugherstellers bezüglich der Reifengröße und -art zu beachten, um die Sicherheit im Straßenverkehr zu gewährleisten. **
-
Sind bereitstellungszinsen zulässig?
Sind Bereitstellungszinsen zulässig? Bereitstellungszinsen sind grundsätzlich zulässig, wenn sie vertraglich vereinbart wurden und im Rahmen der gesetzlichen Vorgaben liegen. Sie dienen dazu, den Kreditgeber für entgangene Zinsen zu entschädigen, wenn der Kreditnehmer das Darlehen nicht sofort in Anspruch nimmt. Allerdings dürfen die Bereitstellungszinsen nicht übermäßig hoch sein und müssen transparent und nachvollziehbar sein. Es empfiehlt sich daher, die genauen Konditionen im Kreditvertrag zu prüfen und gegebenenfalls mit einem Experten zu klären, ob die Bereitstellungszinsen angemessen sind. **

Sind Rückzahlungsvereinbarungen zulässig?
Sind Rückzahlungsvereinbarungen zulässig? Rückzahlungsvereinbarungen sind grundsätzlich zulässig, solange sie im Einklang mit den geltenden Gesetzen und Vorschriften stehen. Es ist wichtig, dass solche Vereinbarungen klar und transparent formuliert sind, um Missverständnisse oder rechtliche Probleme zu vermeiden. Es ist ratsam, sich vor Abschluss einer Rückzahlungsvereinbarung rechtlich beraten zu lassen, um sicherzustellen, dass sie rechtsgültig ist. Zudem sollten beide Parteien die Vereinbarung sorgfältig prüfen und gegebenenfalls Änderungen vornehmen, um ihre Interessen zu schützen. Letztendlich ist es wichtig, dass alle Parteien die Vereinbarung verstehen und einverstanden sind, um Streitigkeiten in der Zukunft zu vermeiden. **
Ist es zulässig?
Um diese Frage zu beantworten, müsste der Kontext genauer spezifiziert werden. Es hängt von den spezifischen Umständen und Gesetzen ab, ob etwas zulässig ist oder nicht. Es ist ratsam, sich an die geltenden Regeln und Vorschriften zu halten, um sicherzustellen, dass man sich innerhalb der gesetzlichen Grenzen bewegt. **
Top-Angebote
Produkte zum Begriff Zulässig:
-
Nicht zulässig für Seitenschleifen Schild A4 Rückseite selbstklebendSie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...15,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schumacher, Peter: Buchführungsfehler und BetriebsprüfungBuchführungsfehler und Betriebsprüfung , Feststellungen im Rahmen der steuerlichen Betriebsprüfung und Fehlerkorrektur - - Praxishandbuch , Zusatzbeleuchtung > Beleuchtung , Auflage: 7., neu bearbeitete Auflage, Erscheinungsjahr: 20240410, Produktform: Kartoniert, Titel der Reihe: Edition S + W##, Autoren: Schumacher, Peter, Auflage: 24007, Auflage/Ausgabe: 7., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 333, Keyword: Außenprüfung; Betriebsprüfung; Buchführung; Buchführungsfehler; Steuerliche Außenprüfung; Steuerliche Betriebsprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 156, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Harle, Georg: Die moderne BetriebsprüfungDie moderne Betriebsprüfung , Am Beispiel des Ablaufs einer Prüfung zeigt dieses Buch konkret auf, wie eine "moderne Betriebsprüfung" optimal vorbereitet und gestaltet wird. Mit zahlreichen Beispielen zeigen die Autoren ¿wie eine Prüfung vorbereitet sein sollte, welche Unterlagen zur Verfügung gestellt werden müssen, wie diese Unterlagen aufbereitet sein sollten und welche Daten für die "digitale" Betriebsprüfung relevant sind und wie diese bereitgestellt werden müssen. Zusätzlich erhalten Sie einen fundierten Einblick in die Prüfmethoden, wie graphischer Reihenvergleich, Strukturanalyse, Chi-Quadrat-Test oder Benford¿s Law. Dieses Thema wird durch ein Kapitel über die häufig eingesetzte summarische Risikoprüfung (SRP) und die hierzu online bereitgestellten Arbeitshilfen abgerundet. Darüber hinaus befassen sich die Autoren erstmalig mit dem Thema "Massendatenanalyse und Visualisierung". ¿Die aktualisierte Neuauflage beinhaltet u.a. das Gesetz zur Modernisierung der Betriebsprüfung. Neu ist auch eine Darstellung der verschiedenen Fachprüfungen in der Finanzverwaltung. Außerdem ist online eine ausführliche Übersicht der Sperrfristen im Steuerrecht und zum internationalen Datenaustausch enthalten. Inklusive Online-Version und "Frag das Buch!" KI Recherche. Mit "Frag das Buch!" nutzen Sie NWB KIRA jetzt auch in Online-Büchern. Damit können Sie jetzt gezielt in der Online-Version dieses Werks mit der KI Recherche-Assistenz von NWB arbeiten. Mit der Chat-Funktion erhalten Sie direkt eine Antwort auf Ihre steuerliche Fachfrage. Bei Bedarf können Sie den Chat vertiefen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 5., aktualisierte und erweiterte Auflage. Online-Version + Zusatz-Downloads inklusive., Erscheinungsjahr: 20231127, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Harle, Georg~Nüdling, Lars~Olles, Uwe, Edition: NED, Auflage: 23005, Auflage/Ausgabe: 5., aktualisierte und erweiterte Auflage. Online-Version + Zusatz-Downloads inklusive, Seitenzahl/Blattzahl: 500, Keyword: digitale Betriebsprüfung; Personaleinsatz; Risikomanagement; EDV; Ablauf; Umsetzung; Prüfungsfelder; Finanzverwaltung; Reihenvergleich; Strukturanalyse; Chi-Quadrat-Test; Benford´s Law; Nachbereitung; Prüfungsanordnung; Vorbereitung; Durchführung; Strafrecht; Geldwäsche; Schwarzgeld; Betriebsprüfung Durchführung; Betriebsprüfung Mitwirkungspflichten; Betriebsprüfung Vorbereitung; Steuerfahndung; Mitwirkungspflichten, Fachschema: Betriebsprüfung~KMU - Kleine und mittelständische Unternehmen~Rechnungswesen~Steuergesetz~Steuerrecht - Steuergesetz~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Region: Deutschland, Bildungszweck: für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~Wirtschaftsprüferexamen (Deutschland), Warengruppe: HC/Steuern, Fachkategorie: Kleine Unternehmen und Selbständige, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: 500, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Blätteranzahl: 500 Blätter, Länge: 148, Breite: 210, Höhe: 28, Gewicht: 672, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000060163001 V14550-978-3-482-649- B0000060163002 V14550-978-3-482-649-2, Vorgänger: 2689861, Vorgänger EAN: 9783482649745 9783482649738 9783482649721 9783482649714, Alternatives Format EAN: 9783482629754, eBook EAN: 9783482629754, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Nicht zulässig für Seitenschleifen Schild A6 (105x148mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...9,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist es zulässig, zuzugeben, dass man in einer Prüfung gespickt hat?
Es ist wichtig, ehrlich zu sein und die Konsequenzen für das eigene Handeln zu akzeptieren. Wenn man beim Spicken erwischt wurde, ist es ratsam, die Verantwortung zu übernehmen und die Konsequenzen zu akzeptieren. Es ist jedoch auch wichtig, aus diesem Fehler zu lernen und in Zukunft ehrlich zu sein. **
-
Sind Ausbildungsaufgaben zulässig?
Ja, Ausbildungsaufgaben sind zulässig. Sie dienen dazu, das erlernte Wissen und die Fähigkeiten in der Praxis anzuwenden und zu vertiefen. Ausbildungsaufgaben können beispielsweise in Form von Übungen, Projekten oder Praktika gestellt werden. **
-
Sind Bearbeitungsgebühren zulässig?
Sind Bearbeitungsgebühren zulässig? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Vertragsrecht und den geltenden Gesetzen in einem bestimmten Land. In einigen Ländern sind Bearbeitungsgebühren für bestimmte Dienstleistungen oder Produkte gesetzlich verboten, während sie in anderen Fällen erlaubt sein können. Es ist wichtig, die Vertragsbedingungen und die rechtlichen Rahmenbedingungen genau zu prüfen, um festzustellen, ob Bearbeitungsgebühren zulässig sind. Im Zweifelsfall kann es hilfreich sein, rechtlichen Rat einzuholen, um sicherzustellen, dass man keine unzulässigen Gebühren zahlt. **
-
Sind Allwetterreifen zulässig?
Sind Allwetterreifen zulässig? Ja, Allwetterreifen sind in Deutschland grundsätzlich zulässig und können das ganze Jahr über gefahren werden. Sie vereinen die Eigenschaften von Sommer- und Winterreifen und sind daher eine praktische Alternative für Autofahrer, die nicht saisonal wechseln möchten. Allerdings sollten Autofahrer beachten, dass Allwetterreifen nicht in allen Ländern Europas zugelassen sind und je nach Witterungsbedingungen nicht die gleiche Leistung wie spezielle Sommer- oder Winterreifen bieten können. Es ist ratsam, sich vor dem Kauf von Allwetterreifen über die gesetzlichen Bestimmungen und Empfehlungen in dem jeweiligen Land zu informieren, in dem man fährt. **
Ähnliche Suchbegriffe für Zulässig
-
HB-Druck Nicht zulässig für Seitenschleifen Schild A5 (148x210mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...12,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Nicht zulässig für Seitenschleifen Schild A4 (210x297mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...15,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Nicht zulässig für Seitenschleifen Schild A3 (297x420mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...28,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Nicht zulässig für Nassschleifen Schild A6 (105x148mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...9,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Mischbereifung zulässig?
Ist Mischbereifung zulässig? Mischbereifung, also die Verwendung von Reifen unterschiedlicher Hersteller, Profile oder Größen auf einem Fahrzeug, ist in den meisten Ländern nicht zulässig. Dies liegt daran, dass unterschiedliche Reifen unterschiedliche Eigenschaften haben und sich dies negativ auf das Fahrverhalten auswirken kann. Zudem kann es zu einem ungleichmäßigen Verschleiß der Reifen führen. Es ist daher ratsam, immer die Empfehlungen des Fahrzeugherstellers bezüglich der Reifengröße und -art zu beachten, um die Sicherheit im Straßenverkehr zu gewährleisten. **
-
Sind bereitstellungszinsen zulässig?
Sind Bereitstellungszinsen zulässig? Bereitstellungszinsen sind grundsätzlich zulässig, wenn sie vertraglich vereinbart wurden und im Rahmen der gesetzlichen Vorgaben liegen. Sie dienen dazu, den Kreditgeber für entgangene Zinsen zu entschädigen, wenn der Kreditnehmer das Darlehen nicht sofort in Anspruch nimmt. Allerdings dürfen die Bereitstellungszinsen nicht übermäßig hoch sein und müssen transparent und nachvollziehbar sein. Es empfiehlt sich daher, die genauen Konditionen im Kreditvertrag zu prüfen und gegebenenfalls mit einem Experten zu klären, ob die Bereitstellungszinsen angemessen sind. **
-
Sind Rückzahlungsvereinbarungen zulässig?
Sind Rückzahlungsvereinbarungen zulässig? Rückzahlungsvereinbarungen sind grundsätzlich zulässig, solange sie im Einklang mit den geltenden Gesetzen und Vorschriften stehen. Es ist wichtig, dass solche Vereinbarungen klar und transparent formuliert sind, um Missverständnisse oder rechtliche Probleme zu vermeiden. Es ist ratsam, sich vor Abschluss einer Rückzahlungsvereinbarung rechtlich beraten zu lassen, um sicherzustellen, dass sie rechtsgültig ist. Zudem sollten beide Parteien die Vereinbarung sorgfältig prüfen und gegebenenfalls Änderungen vornehmen, um ihre Interessen zu schützen. Letztendlich ist es wichtig, dass alle Parteien die Vereinbarung verstehen und einverstanden sind, um Streitigkeiten in der Zukunft zu vermeiden. **
-
Ist es zulässig?
Um diese Frage zu beantworten, müsste der Kontext genauer spezifiziert werden. Es hängt von den spezifischen Umständen und Gesetzen ab, ob etwas zulässig ist oder nicht. Es ist ratsam, sich an die geltenden Regeln und Vorschriften zu halten, um sicherzustellen, dass man sich innerhalb der gesetzlichen Grenzen bewegt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.